
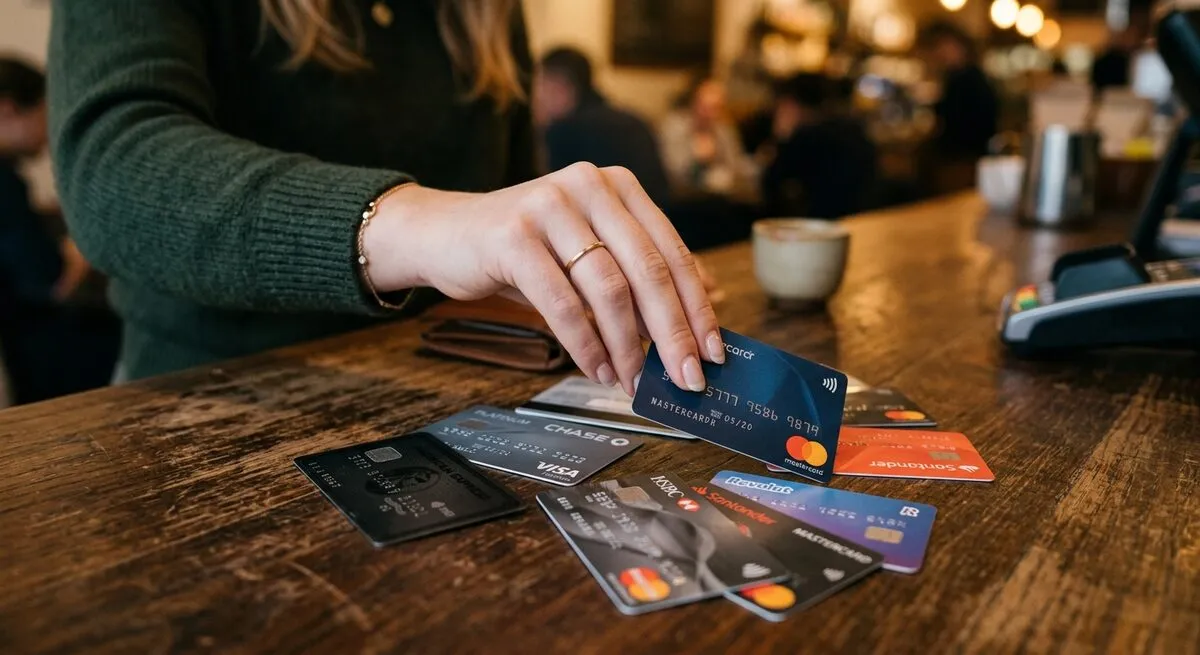
Aceptar una tarjeta de crédito suele marcar el primer paso de muchos usuarios en el ámbito del financiamiento. Sin embargo, para evitar que esta herramienta termine afectando las finanzas personales, los especialistas recomiendan evaluar a detalle su costo real y la capacidad de pago antes de firmar cualquier contrato.
Te recomendamos:
 Informes, promoción y manipulación
El Dr. Enrique Luna Gutiérrez, coordinador de la Licenciatura en Contador Público Internacional de CETYS Universidad Campus Mexicali, advierte que el error más frecuente es considerar la línea de crédito como dinero extra. “Lo que representa el plástico es una facilidad, es pedir un financiamiento para poder hacer tus compras”, explica el académico, enfatizando que la clave está en abordar el crédito con educación financiera, disciplina y organización.
Puntos clave a comparar antes de la contratación
Aunque las promociones de cashback, puntos, kilómetros y meses sin intereses resultan atractivas, los analistas aconsejan revisar el costo integral del producto. Antes de elegir una opción en el mercado, es indispensable comparar los siguientes rubros:
- Costo Anual Total (CAT): Indicador fundamental para conocer el costo global del financiamiento.
- Tasa de interés ordinaria: El porcentaje que cobra la institución por el saldo no cubierto.
- Comisiones: Costos por anualidad, manejo de cuenta o expedición de plásticos adicionales.
Estrategias para un manejo financiero saludable
Para mantener un historial crediticio positivo y evitar un sobreendeudamiento, el especialista de CETYS Universidad comparte recomendaciones clave de uso diario:
- Evitar el pago mínimo: Abonar únicamente la cuota mínima mensual encarece la deuda debido a la acumulación de intereses. La meta debe ser cubrir un monto mayor o convertirse en usuario “totalero” para no generar intereses ordinarios.
- Respetar el presupuesto personal: Contar con una línea de crédito amplia no implica gastarla en su totalidad. Las compras deben alinearse con la capacidad real de pago del usuario.
- Limitar el número de plásticos: Aceptar múltiples ofertas crediticias sin una planificación clara dificulta la administración de los pagos y eleva el riesgo de impago.
El crédito utilizado de forma estratégica permite construir un historial sólido, acceder a beneficios y disponer de un respaldo financiero seguro, siempre que se emplee para gastos previstos dentro del presupuesto personal.